Crear
Descargar
Obtener Plan Académico
Compartir juego
Intégralo en tu plataforma

Puedes integrar el juego en un LMS compatible con LTI 1.1 o LTI 1.3 como Canvas, Moodle, o Blackboard. De esta manera podrás guardar las puntuaciones automáticamente en el libro de calificaciones de esa plataforma.
Descargar
Has superado el número máximo de juegos que puedes integrar en Google Classroom con tu Plan actual.

Para integrar tantos juegos como quieras en Google Classroom, necesitas un Plan Académico o un Plan Comercial.

Has superado el número máximo de juegos que puedes integrar en Microsoft Teams con tu Plan actual.

Para integrar tantos juegos como quieras en Microsoft Teams, necesitas un Plan Académico o un Plan Comercial.

La descarga de juegos es una característica exclusiva para usuarios con un Plan Académico o un Plan Comercial.

Obtén ahora tu Plan Académico o Comercial y comienza a integrar tus juegos en tu LMS, web o blog.

Si lo deseas, puedes descargar un juego de prueba aquí y probar su integración:

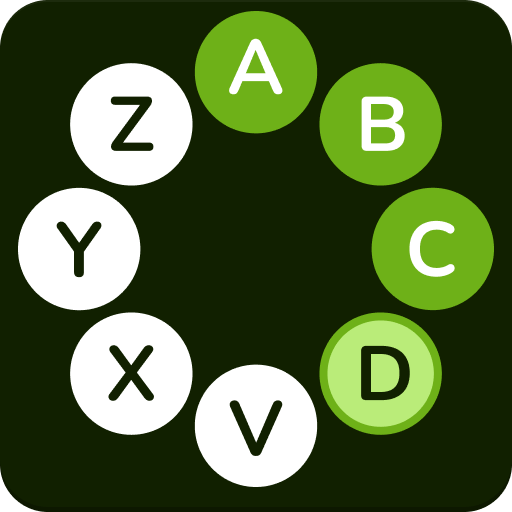
Alfabeto de Contabilidad de Gestión

Ruleta de Palabras

Jugadas 3

Sobre esta actividad

Conceptos clave de gestión contable

Creada por

España

Descarga la versión para jugar en papel

Crea tu propio juego gratis desde nuestro creador de juegos
Compite contra tus amigos para ver quien consigue la mejor puntuación en esta actividad

Top juegos

%
Anónimo
Anónimo
%
%
%
Has superado el número máximo de juegos que puedes imprimir con tu Plan actual.

Para imprimir tantos juegos como quieras, necesitas un Plan Académico o un Plan Comercial.

Imprime tu juego
Alfabeto de Contabilidad de Gestión
 

Alfabeto de Contabilidad de GestiónVersión en línea

Conceptos clave de gestión contable

por Alex Moreno
A
B
C
D
E
F
G
H
I
J
K
L
M
N
O
P
Q
R
S
T
U
V
X
Y
Z

Empieza por A

Función cuyo coste se repercute a los materiales o mercaderías, considerándose un coste inventariable que va al Activo y no un gasto inmediato

Empieza por B

Margen que resulta de restar el coste industrial (aprovisionamiento + transformación) a las ventas netas, indicando la eficiencia productiva

Empieza por C

Criterio necesario para repartir recursos compartidos, que repercute los costes de cada función al resultado obtenido con su desarrollo

Empieza por D

Tipo de costes que cuentan con una medida exacta e individualizada respecto al producto, permitiendo su afectación sin dudas de asignación

Empieza por E

Modalidad de imputación en el reparto secundario que reconoce prestaciones entre centros auxiliares en una sola dirección

Empieza por F

Nombre que recibe la reclasificación de los costes indirectos cuando se trasladan hacia los centros de actividad en la fase de localización

Empieza por G

Apellido de los Gastos de Fabricación (CI) que, junto al consumo de materia prima y la mano de obra directa, forman el coste total de producción

Empieza por H

Tipo de costes en los que se basa el modelo de costes completos, lo que supone una limitación frente a los costes estándar para valorar acciones a futuro

Empieza por I

Fase final que consiste en asignar los costes indirectos desde los centros principales al producto final utilizando claves secundarias

Empieza por J

Relaciones con el exterior que, junto a la gestión fiscal y trámites públicos, son competencia exclusiva del centro de Administración

Empieza por K

Unidad de medida (recorridos) utilizada como instrumento de reparto representativo para imputar los costes de la función de distribución

Empieza por L

Segunda gran fase del modelo de costes completos, cuyo objetivo es agrupar los costes indirectos en los centros de actividad de la empresa

Empieza por M

Excedente o resultado escalonado que se obtiene tras deducir los costes de distribución y ventas al margen bruto

Empieza por N

Clasificación de origen de los gastos (ej. nóminas, suministros, luz) antes de ser sometidos al reparto primario hacia sus centros de destino

Empieza por O

Palabra que acompaña a "Unidad de..." para definir la clave secundaria que mide la productividad de un centro de forma homogénea para llevar el coste al producto

Empieza por P

Tipo de reparto cuyo objetivo es asignar las cargas indirectas generales hacia los Centros Auxiliares y los Centros Principales

Contiene la Q

Palabra que acompaña a "Horas-..." formando un instrumento de reparto muy utilizado en la función de producción para centros altamente mecanizados

Empieza por R

Tipo de distribución en el reparto secundario que tiene en cuenta las prestaciones cruzadas entre centros auxiliares y se resuelve mediante un sistema de ecuaciones

Empieza por S

Tipo de reparto que consiste en la transferencia de servicios, vaciando los costes de los Centros Auxiliares hacia los Centros Principales

Empieza por T

Función y centro de coste que agrupa las actividades productivas encargadas de convertir los inputs (MMPP) en el producto final

Contiene la U

Sinónimo del coste de administración y generales, tratado como coste del periodo por la dificultad de encontrar una relación causa-efecto con la producción

Empieza por V

Magnitud de producción y ventas a cuyas variaciones el modelo de costes completos es extremadamente sensible, siendo esta su principal limitación

Contiene la X

Centros de coste (como mantenimiento o limpieza) que trabajan para otros centros y no tienen actividad directa sobre el producto final

Contiene la Y

Palabra que define cómo se contabilizan los costes de aprovisionamiento, ya que se asignan como "mayor valor" de la adquisición en el activo y no como gasto

Contiene la Z

Gasto indirecto de las instalaciones y maquinaria industrial que se imputa al coste de transformación o fabricación

¿Estás seguro que quieres abandonar la página?

Al abandonar la página perderás el progreso del juego.